Por Márcia Magalhães e Eduardo Cucolo
(Folhapress) – Nem mesmo uma emenda constitucional pode revogar a reforma tributária. Quem promete rever as bases do novo sistema -que agora estão ligadas às cláusulas pétreas da Constituição- promete o impossível, avalia o CCiF (Centro de Cidadania Fiscal), entidade responsável pelo embrião do novo sistema.
Para o grupo, alterações nos pilares da reforma podem ser consideradas inconstitucionais pelo STF (Supremo Tribunal Federal).
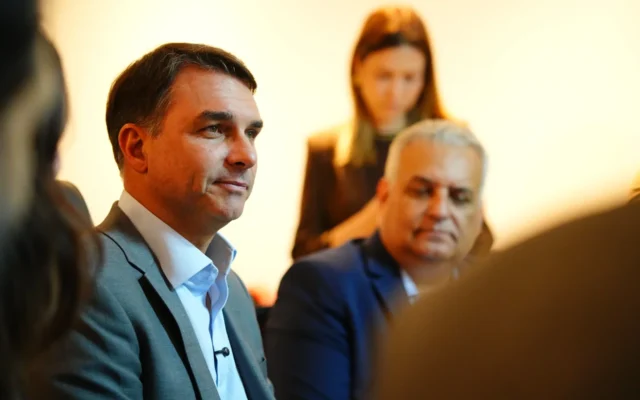
Nesta quarta (7), o candidato Flávio Bolsonaro (PL) disse querer “discutir” o IVA, imposto sobre valor agregado criado pela reforma, e criticou a alíquota do novo tributo, que pode chegar a 28% em 2033 -atualmente, essa tributação pode superar 34%. Ele também afirmou que irá propor diversas mudanças na Constituição, o que pode incluir a questão tributária.
O CCiF foi responsável pelo texto que deu origem à PEC da reforma tributária, apresentada em 2019. Entre os seus integrantes estava o economista Bernard Appy, que deixou a instituição no final de 2022.
Para a equipe atual do centro de cidadania, a Emenda Constitucional 132/2023 não foi apenas uma reforma tributária. Foram aprovadas também alterações constitucionais que fortaleceram as quatro cláusulas pétreas por meio de quatro reformas: a da Federação, a do voto, a da legalidade (separação dos Poderes) e a dos direitos e garantias do contribuinte
Cláusulas pétreas são regras da Constituição que não podem ser abolidas nem mesmo por uma nova emenda constitucional. Uma emenda ou qualquer lei que revogue as bases da reforma seria considerada inconstitucional pelo STF (Supremo Tribunal Federal), na avaliação da entidade.
“Quem promete revogar a reforma tributária promete o impossível”, diz o CCiF em nota técnica que será divulgada nesta semana.
“A reforma tributária está em transição. Os seus alicerces, não. Desde 20 de dezembro de 2023 eles integram as cláusulas pétreas, e o que fortaleceu uma cláusula pétrea não se revoga, nem por emenda, nem por lei complementar, nem por regulamento.”
Entre os pontos que não poderiam ser alterados estão a transparência em relação ao imposto pago, alíquota uniforme e justiça tributária com o “cashback” para a população de baixa renda.
Completam a lista a não cumulatividade (o tributo deixa de ser custo na cadeia produtiva) e a tributação no destino -o imposto vai para onde está o consumidor, e a alíquota é decidida por quem ele elege.
“O cidadão passa a ver, na nota, o imposto que paga. É a pílula vermelha da cidadania fiscal: quem a toma não pode voltar a ver o preço sem ver o tributo.”
Manter vivos os tributos sobre consumo que serão extintos (PIS/Cofins, ICMS e ISS) e a guerra fiscal é incompatível com esses princípios, segundo o CCiF.
Os novos tributos -CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços)-, por outro lado, seguem essas diretrizes.
O recado da entidade é que é possível fazer ajustes na reforma, mas não pode haver mudanças que toquem nessas cláusulas pétreas, reforçadas pela emenda constitucional.
“Essa nota é uma espécie de escudo de proteção contra mudanças que podem macular a linha central da reforma tributária, que passa pela simplicidade e pela transparência”, disse à Folha Nelson Machado, diretor do CCiF.
Emenda cidadã
Segundo a nota técnica intitulada “A Emenda Cidadã: o cidadão como medida da constitucionalidade da reforma tributária”, as outras quatro reformas previstas na PEC (Proposta de Emenda à Constituição) tributária alteraram a relação entre contribuinte e Estado e criaram uma nova referência para avaliar a constitucionalidade de leis, regulamentos e atos administrativos relacionados ao tema.
O documento associa cada uma dessas reformas a um dos quatro incisos do artigo 60, parágrafo 4º, da Constituição, que são as cláusulas pétreas: a forma federativa de Estado, o voto direto, secreto, universal e periódico, a separação dos Poderes e os direitos e garantias individuais.
Na reforma federativa, o novo sistema substitui a fragmentação da tributação do consumo por uma competência compartilhada do IBS entre estados e municípios, acompanhada de mecanismos de coordenação.
Na reforma do voto, a lógica é que a tributação no destino aproxima o imposto do local em que o consumidor vive. Governadores e prefeitos podem propor alíquota regional diferente daquela que será fixada para servir de referência nacional, mas precisam do aval dos legislativos locais, eleitos pela população.
“O eleitor vai ver a carga tributária que está pagando e ter uma consciência maior de quanto o ente vai cobrar e quanto ele vai retornar em serviço público. Essa falta de transparência de hoje deixa de existir”, afirma Rodrigo Caldas Sá, pesquisador do CCiF.
A terceira reforma está ligada à legalidade e à separação dos Poderes. Atualmente, parte relevante das regras tributárias é definida por interpretações administrativas das autoridades fiscais. A reforma reforçou a exigência de que a tributação seja estabelecida em lei.
“Onde tem quase 5.600 sistemas legais se sobrepondo, como é o caso no Brasil, não tem legalidade nenhuma. Com a EC 132 a gente começa a viver dentro do império da lei”, diz Eurico Santi, diretor do CCiF.
A quarta diz respeito aos direitos e garantias do contribuinte, com destaque para a não cumulatividade, a neutralidade, a transparência, a devolução personalizada de tributos e mecanismos de redução da regressividade.
É desse conjunto que surge a principal proposição jurídica da nota: se a EC 132 concretizou essas garantias como elementos vinculados às cláusulas pétreas, alterações posteriores não poderiam eliminá-las ou esvaziá-las.